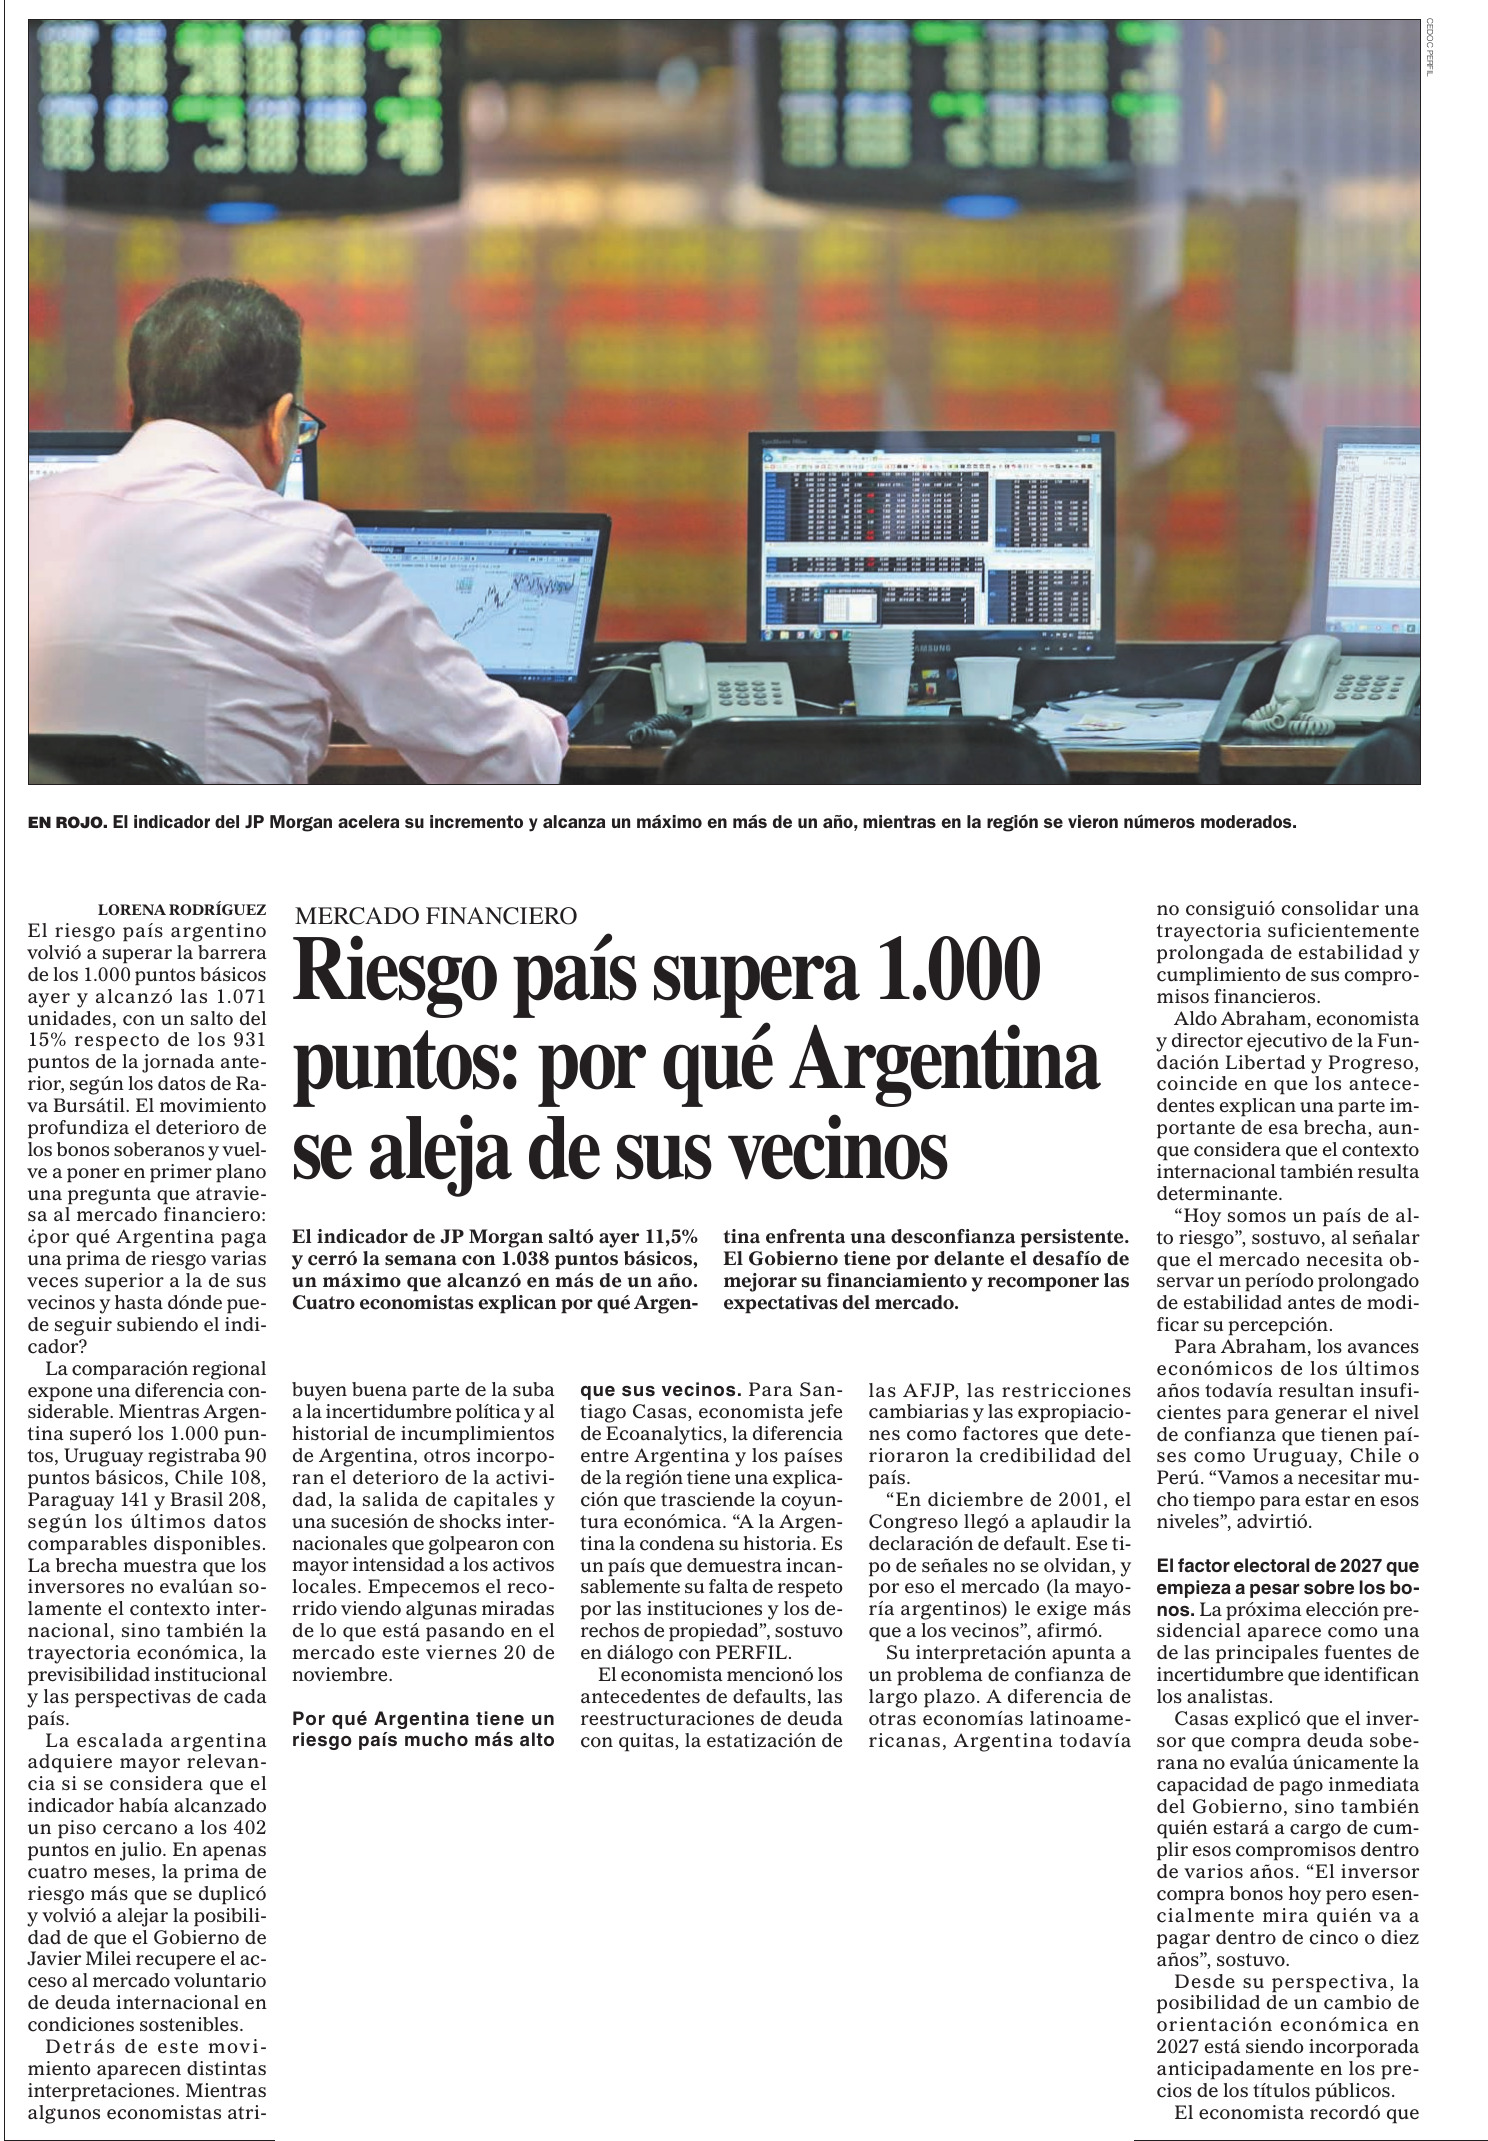
21/11/2026 Perfil - Nota - Economía - Pag. 14 Riesgo país supera 1.000 puntos: por qué Argentina se aleja de sus vecinos LORENA RODRÍGUEZ El indicador de JP Morgan saltó ayer 11,5% y cerró la semana con 1.038 puntos básicos, un máximo que alcanzó en más de un año. Cuatro economistas explican por qué Argentina enfrenta una desconfianza persistente. El Gobierno tiene por delante el desafío de mejorar su financiamiento y recomponer las expectativas del mercado. El riesgo país argentino volvió a superar la barrera de los 1.000 puntos básicos ayer y alcanzó las 1.071 unidades, con un salto del 15% respecto de los 931 puntos de la jornada anterior, según los datos de Rava Bursátil. El movimiento profundiza el deterioro de los bonos soberanos y vuelve a poner en primer plano una pregunta que atraviesa al mercado financiero: ¿por qué Argentina paga una prima de riesgo varias veces superior a la de sus vecinos y hasta dónde puede seguir subiendo el indicador? La comparación regional expone una diferencia considerable. Mientras Argentina superó los 1.000 puntos, Uruguay registraba 90 puntos básicos, Chile 108, Paraguay 141 y Brasil 208, según los últimos datos comparables disponibles. La brecha muestra que los inversores no evalúan solamente el contexto internacional, sino también la trayectoria económica, la previsibilidad institucional y las perspectivas de cada país. La escalada argentina adquiere mayor relevancia si se considera que el indicador había alcanzado un piso cercano a los 402 puntos en julio. En apenas cuatro meses, la prima de riesgo más que se duplicó y volvió a alejar la posibilidad de que el Gobierno de Javier Milei recupere el acceso al mercado voluntario de deuda internacional en condiciones sostenibles. Detrás de este movimiento aparecen distintas interpretaciones. Mientras algunos economistas atribuyen buena parte de la suba a la incertidumbre política y al historial de incumplimientos de Argentina, otros incorporan el deterioro de la actividad, la salida de capitales y una sucesión de shocks internacionales que golpearon con mayor intensidad a los activos locales. Empecemos el recorrido viendo algunas miradas de lo que está pasando en el mercado este viernes 20 de noviembre. Por qué Argentina tiene un riesgo país mucho más alto que sus vecinos. Para Santiago Casas, economista jefe de Ecoanalytics, la diferencia entre Argentina y los países de la región tiene una explicación que trasciende la coyuntura económica. "A la Argentina la condena su historia. Es un país que demuestra incansablemente su falta de respeto por las instituciones y los derechos de propiedad", sostuvo en diálogo con PERFIL. El economista mencionó los antecedentes de defaults, las reestructuraciones de deuda con quitas, la estatización de las AFJP, las restricciones cambiarias y las expropiaciones como factores que deterioraron la credibilidad del país. "En diciembre de 2001, el Congreso llegó a aplaudir la declaración de default. Ese tipo de señales no se olvidan, y por eso el mercado (la mayoría argentinos) le exige más que a los vecinos", afirmó. Su interpretación apunta a un problema de confianza de largo plazo. A diferencia de otras economías latinoamericanas, Argentina todavía no consiguió consolidar una trayectoria suficientemente prolongada de estabilidad y cumplimiento de sus compromisos financieros. Aldo Abraham, economista y director ejecutivo de la Fundación Libertad y Progreso, coincide en que los antecedentes explican una parte importante de esa brecha, aunque considera que el contexto internacional también resulta determinante. "Hoy somos un país de alto riesgo", sostuvo, al señalar que el mercado necesita observar un período prolongado de estabilidad antes de modificar su percepción. Para Abraham, los avances económicos de los últimos años todavía resultan insuficientes para generar el nivel de confianza que tienen países como Uruguay, Chile o Perú. "Vamos a necesitar mucho tiempo para estar en esos niveles", advirtió. El factor electoral de 2027 que empieza a pesar sobre los bonos. La próxima elección presidencial aparece como una de las principales fuentes de incertidumbre que identifican los analistas. Casas explicó que el inversor que compra deuda soberana no evalúa únicamente la capacidad de pago inmediata del Gobierno, sino también quién estará a cargo de cumplir esos compromisos dentro de varios años. "El inversor compra bonos hoy pero esencialmente mira quién va a pagar dentro de cinco o diez años", sostuvo. Desde su perspectiva, la posibilidad de un cambio de orientación económica en 2027 está siendo incorporada anticipadamente en los precios de los títulos públicos. El economista recordó que en septiembre de 2025, después de la derrota electoral del oficialismo en la provincia de Buenos Aires, el riesgo país superó los 1.450 puntos básicos, incluso cuando todavía restaban dos años del mandato presidencial. Ese antecedente permite dimensionar la magnitud que puede alcanzar el indicador cuando aumenta la incertidumbre política, aunque no implica que necesariamente vaya a repetirse ese escenario. Para Mariano Sardans, CEO de la gerenciadora de patrimonios FDI, el deterioro de los activos financieros responde fundamentalmente a la incertidumbre sobre la continuidad de las reglas económicas. "El incremento del riesgo país en Argentina exclusivamente tiene que ver con el riesgo político", aseguró. El especialista sostuvo que los inversores tienen presentes los antecedentes de reestructuraciones de deuda, restricciones sobre los depósitos y cambios en las reglas de juego, y que el escenario electoral vuelve a generar dudas sobre el futuro. Planteó que la desconfianza ya está afectando decisiones de inversión fuera del mercado financiero. "Todos huyen, huyen de los bonos, está parado el mercado inmobiliario, completamente parado el mercado inmobiliario", afirmó. Sardans también describió un escenario de postergación de decisiones empresariales. Señaló que actividades como el agro, la minería y la energía mantienen proyectos en marcha, mientras otros sectores adoptan una posición de espera. Para ilustrar cómo el mercado diferencia los vencimientos anteriores y posteriores a las elecciones, mencionó la disparidad entre los rendimientos de bonos con vencimiento en 2027 y 2028, que, según los valores que citó, muestran un salto desde alrededor del 3% al 16% o 17% anual. La comparación requiere considerar las características particulares de cada título, pero refleja la preocupación del especialista por los compromisos que exceden el actual mandato presidencial. A diferencia de Sardans, Abraham considera que el salto del riesgo país no puede atribuirse a una única causa. "Esto no es por un solo motivo", explicó. Según su análisis, después del período electoral anterior se había recuperado el ingreso de capitales y el financiamiento externo, lo que permitió sostener el consumo y la actividad económica durante los primeros meses del año. Sin embargo, el conflicto con Irán, la suba del petróleo y el aumento de la incertidumbre global modificaron las condiciones financieras. EN ROJO. El indicador del JP Morgan acelera su incremento y alcanza un máximo en más de un año, mientras en la región se vieron números moderados. Menciones: JP Morgan, Rava Bursátil, Argentina, Uruguay, Chile, Paraguay, Brasil, Javier Milei, Santiago Casas, Ecoanalytics, PERFIL, Congreso, AFJP, Aldo Abraham, Fundación Libertad y Progreso, Perú, Buenos Aires, Mariano Sardans, FDI, Irán, Abraham, cnot, Ceco1 cfinanE, ejesapp


 |
||
   |