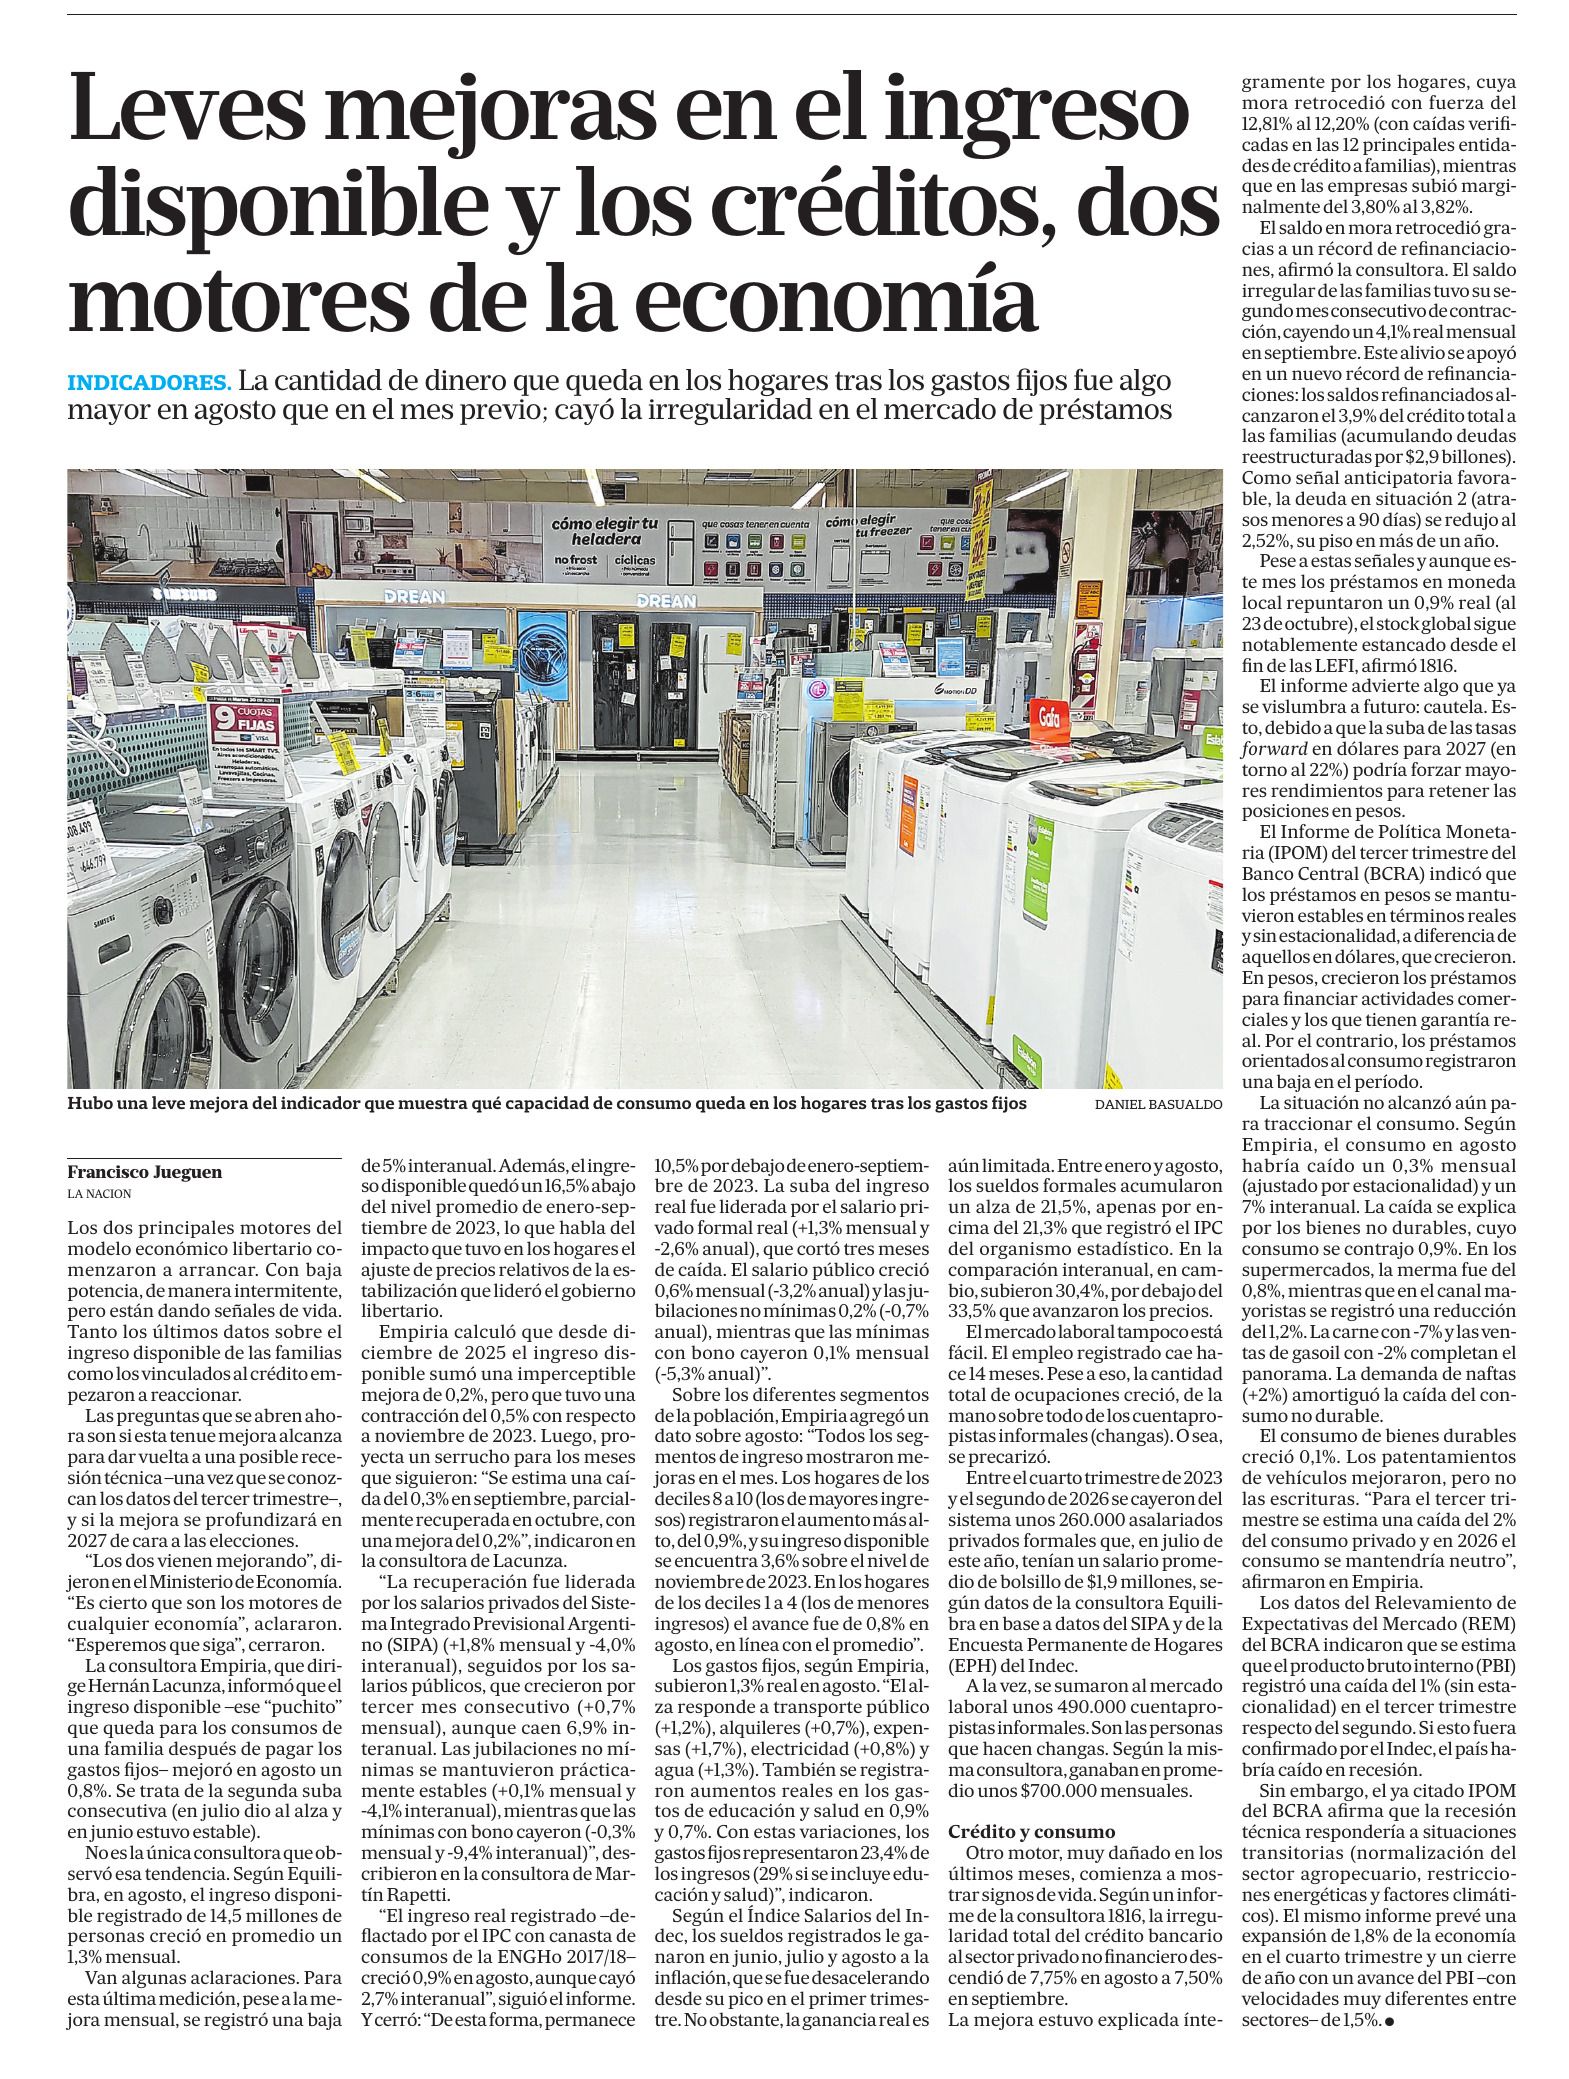
31/10/2026 La Nación - Nota - Economía - Pag. 18 Leves mejoras en el ingreso disponible y los créditos, dos motores de la economía Francisco Jueguen La cantidad de dinero que queda en los hogares tras los gastos fijos fue algo mayor en agosto que en el mes previo; cayó la irregularidad en el mercado de préstamos Los dos principales motores del modelo económico libertario comenzaron a arrancar. Con baja potencia, de manera intermitente, pero están dando señales de vida. Tanto los últimos datos sobre el ingreso disponible de las familias como los vinculados al crédito empezaron a reaccionar. Las preguntas que se abren ahora son si esta tenue mejora alcanza para dar vuelta a una posible recesión técnica-una vez que se conozcan los datos del tercer trimestre-, y si la mejora se profundizará en 2027 de cara a las elecciones. "Los dos vienen mejorando", dijeron en el Ministerio de Economía. "Es cierto que son los motores de cualquier economía", aclararon. "Esperemos que siga", cerraron. La consultora Empiria, que dirige Hernán Lacunza, informó que el ingreso disponible -ese "puchito" que queda para los consumos de una familia después de pagar los gastos fijos- mejoró en agosto un 0,8%. Se trata de la segunda suba consecutiva (en julio dio al alza y en junio estuvo estable). No es la única consultora que observó esa tendencia. Según Equilibra, en agosto, el ingreso disponible registrado de 14,5 millones de personas creció en promedio un 1,3% mensual. Van algunas aclaraciones. Para esta última medición, pese a la mejora mensual, se registró una baja de 5% interanual. Además, el ingreso disponible quedó un 16,5% abajo del nivel promedio de enero-septiembre de 2023, lo que habla del impacto que tuvo en los hogares el ajuste de precios relativos de la estabilización que lideró el gobierno libertario. Empiria calculó que desde diciembre de 2025 el ingreso disponible sumó una imperceptible mejora de 0,2%, pero que tuvo una contracción del 0,5% con respecto a noviembre de 2023. Luego, proyecta un serrucho para los meses que siguieron: "Se estima una caída del 0,3% en septiembre, parcialmente recuperada en octubre, con una mejora del 0,2%", indicaron en la consultora de Lacunza. "La recuperación fue liderada por los salarios privados del Sistema Integrado Previsional Argentino (SIPA) ( 1,8% mensual y -4,0% interanual), seguidos por los salarios públicos, que crecieron por tercer mes consecutivo ( 0,7% mensual), aunque caen 6,9% interanual. Las jubilaciones no mínimas se mantuvieron prácticamente estables ( 0,1% mensual y -4,1% interanual), mientras que las mínimas con bono cayeron (-0,3% mensual y -9,4% interanual)", describieron en la consultora de Martín Rapetti. "El ingreso real registrado -deflactado por el IPC con canasta de consumos de la ENGHo 2017/18- creció 0,9% en agosto, aunque cayó 2,7% interanual", siguió el informe. Y cerró: "De esta forma, permanece 10,5% por debajo de enero-septiembre de 2023. La suba del ingreso real fue liderada por el salario privado formal real ( 1,3% mensual y -2,6% anual), que cortó tres meses de caída. El salario público creció 0,6% mensual (-3,2% anual) y las jubilaciones no mínimas 0,2% (-0,7% anual), mientras que las mínimas con bono cayeron 0,1% mensual (-5,3% anual)". Sobre los diferentes segmentos de la población, Empiria agregó un dato sobre agosto: "Todos los segmentos de ingreso mostraron mejoras en el mes. Los hogares de los deciles 8 a 10 (los de mayores ingresos) registraron el aumento más alto, del 0,9%, y su ingreso disponible se encuentra 3,6% sobre el nivel de noviembre de 2023. En los hogares de los deciles 1 a 4 (los de menores ingresos) el avance fue de 0,8% en agosto, en línea con el promedio". Los gastos fijos, según Empiria, subieron 1,3% real en agosto. "El alza responde a transporte público ( 1,2%), alquileres ( 0,7%), expensas ( 1,7%), electricidad ( 0,8%) y agua ( 1,3%). También se registraron aumentos reales en los gastos de educación y salud en 0,9% y 0,7%. Con estas variaciones, los gastos fijos representaron 23,4% de los ingresos (29% si se incluye educación y salud)", indicaron. Según el Índice Salarios del Indec, los sueldos registrados le ganaron en junio, julio y agosto a la inflación, que se fue desacelerando desde su pico en el primer trimestre. No obstante, la ganancia real es aún limitada. Entre enero y agosto, los sueldos formales acumularon un alza de 21,5%, apenas por encima del 21,3% que registró el IPC del organismo estadístico. En la comparación interanual, en cambio, subieron 30,4%, por debajo del 33,5% que avanzaron los precios. El mercado laboral tampoco está fácil. El empleo registrado cae hace 14 meses. Pese a eso, la cantidad total de ocupaciones creció, de la mano sobre todo de los cuentapropistas informales (changas). O sea, se precarizó. Entre el cuarto trimestre de 2023 y el segundo de 2026 se cayeron del sistema unos 260.000 asalariados privados formales que, en julio de este año, tenían un salario promedio de bolsillo de $1,9 millones, según datos de la consultora Equilibra en base a datos del SIPA y de la Encuesta Permanente de Hogares (EPH) del Indec. A la vez, se sumaron al mercado laboral unos 490.000 cuentapropistas informales. Son las personas que hacen changas. Según la misma consultora, ganaban en promedio unos $700.000 mensuales. Crédito y consumo. Otro motor, muy dañado en los últimos meses, comienza a mostrar signos de vida. Según un informe de la consultora 1816, la irregularidad total del crédito bancario al sector privado no financiero descendió de 7,75% en agosto a 7,50% en septiembre. La mejora estuvo explicada íntegramente por los hogares, cuya mora retrocedió con fuerza del 12,81% al 12,20% (con caídas verificadas en las 12 principales entidades de crédito a familias), mientras que en las empresas subió marginalmente del 3,80% al 3,82%. El saldo en mora retrocedió gracias a un récord de refinanciaciones, afirmó la consultora. El saldo irregular de las familias tuvo su segundo mes consecutivo de contracción, cayendo un 4,1% real mensual en septiembre. Este alivio se apoyó en un nuevo récord de refinanciaciones: los saldos refinanciados alcanzaron el 3,9% del crédito total a las familias (acumulando deudas reestructuradas por $2,9 billones). Como señal anticipatoria favorable, la deuda en situación 2 (atrasos menores a 90 días) se redujo al 2,52%, su piso en más de un año. Pese a estas señales y aunque este mes los préstamos en moneda local repuntaron un 0,9% real (al 23 de octubre), el stock global sigue notablemente estancado desde el fin de las LEFI, afirmó 1816. El informe advierte algo que ya se vislumbra a futuro: cautela. Esto, debido a que la suba de las tasas forward en dólares para 2027 (en torno al 22%) podría forzar mayores rendimientos para retener las posiciones en pesos. El Informe de Política Monetaria (IPOM) del tercer trimestre del Banco Central (BCRA) indicó que los préstamos en pesos se mantuvieron estables en términos reales y sin estacionalidad, a diferencia de aquellos en dólares, que crecieron. En pesos, crecieron los préstamos para financiar actividades comerciales y los que tienen garantía real. Por el contrario, los préstamos orientados al consumo registraron una baja en el período. La situación no alcanzó aún para traccionar el consumo. Según Empiria, el consumo en agosto habría caído un 0,3% mensual (ajustado por estacionalidad) y un 7% interanual. La caída se explica por los bienes no durables, cuyo consumo se contrajo 0,9%. En los supermercados, la merma fue del 0,8%, mientras que en el canal mayorista se registró una reducción del 1,2%. La carne con -7% y las ventas de gasoil con -2% completan el panorama. La demanda de naftas ( 2%) amortiguó la caída del consumo no durable. El consumo de bienes durables creció 0,1%. Los patentamientos de vehículos mejoraron, pero no las escrituras. "Para el tercer trimestre se estima una caída del 2% del consumo privado y en 2026 el consumo se mantendría neutro", afirmaron en Empiria. Los datos del Relevamiento de Expectativas del Mercado (REM) del BCRA indicaron que se estima que el producto bruto interno (PBI) registró una caída del 1% (sin estacionalidad) en el tercer trimestre respecto del segundo. Si esto fuera confirmado por el Indec, el país habría caído en recesión. Sin embargo, el ya citado IPOM del BCRA afirma que la recesión técnica respondería a situaciones transitorias (normalización del sector agropecuario, restricciones energéticas y factores climáticos). El mismo informe prevé una expansión de 1,8% de la economía en el cuarto trimestre y un cierre de año con un avance del PBI-con velocidades muy diferentes entre sectores-del 1,5%. Hubo una leve mejora del indicador que muestra qué capacidad de consumo queda en los hogares tras los gastos fijos DÓLAR Y MERCADOS Cotizaciones al cierre. Minorista: $1560,00; CCL: $1658,00; Mayorista: $1534,00; Paralelo: $1565,00; Turista: $2028,00; Euro: $1787,00; Real: $296,00; Reservas: 48.562 millones de US$. Menciones: José Luis Brea, Francisco Jueguen, Hernán Lacunza, Empiria, SIPA, ENGHo, Martín Rapetti, Indec, Equilibra, 1816, Banco Central, BCRA, IPOM, DANIEL BASUALDO, REM, cnot, Ceco1 cfinanE, ejesapp


 |
||
   |