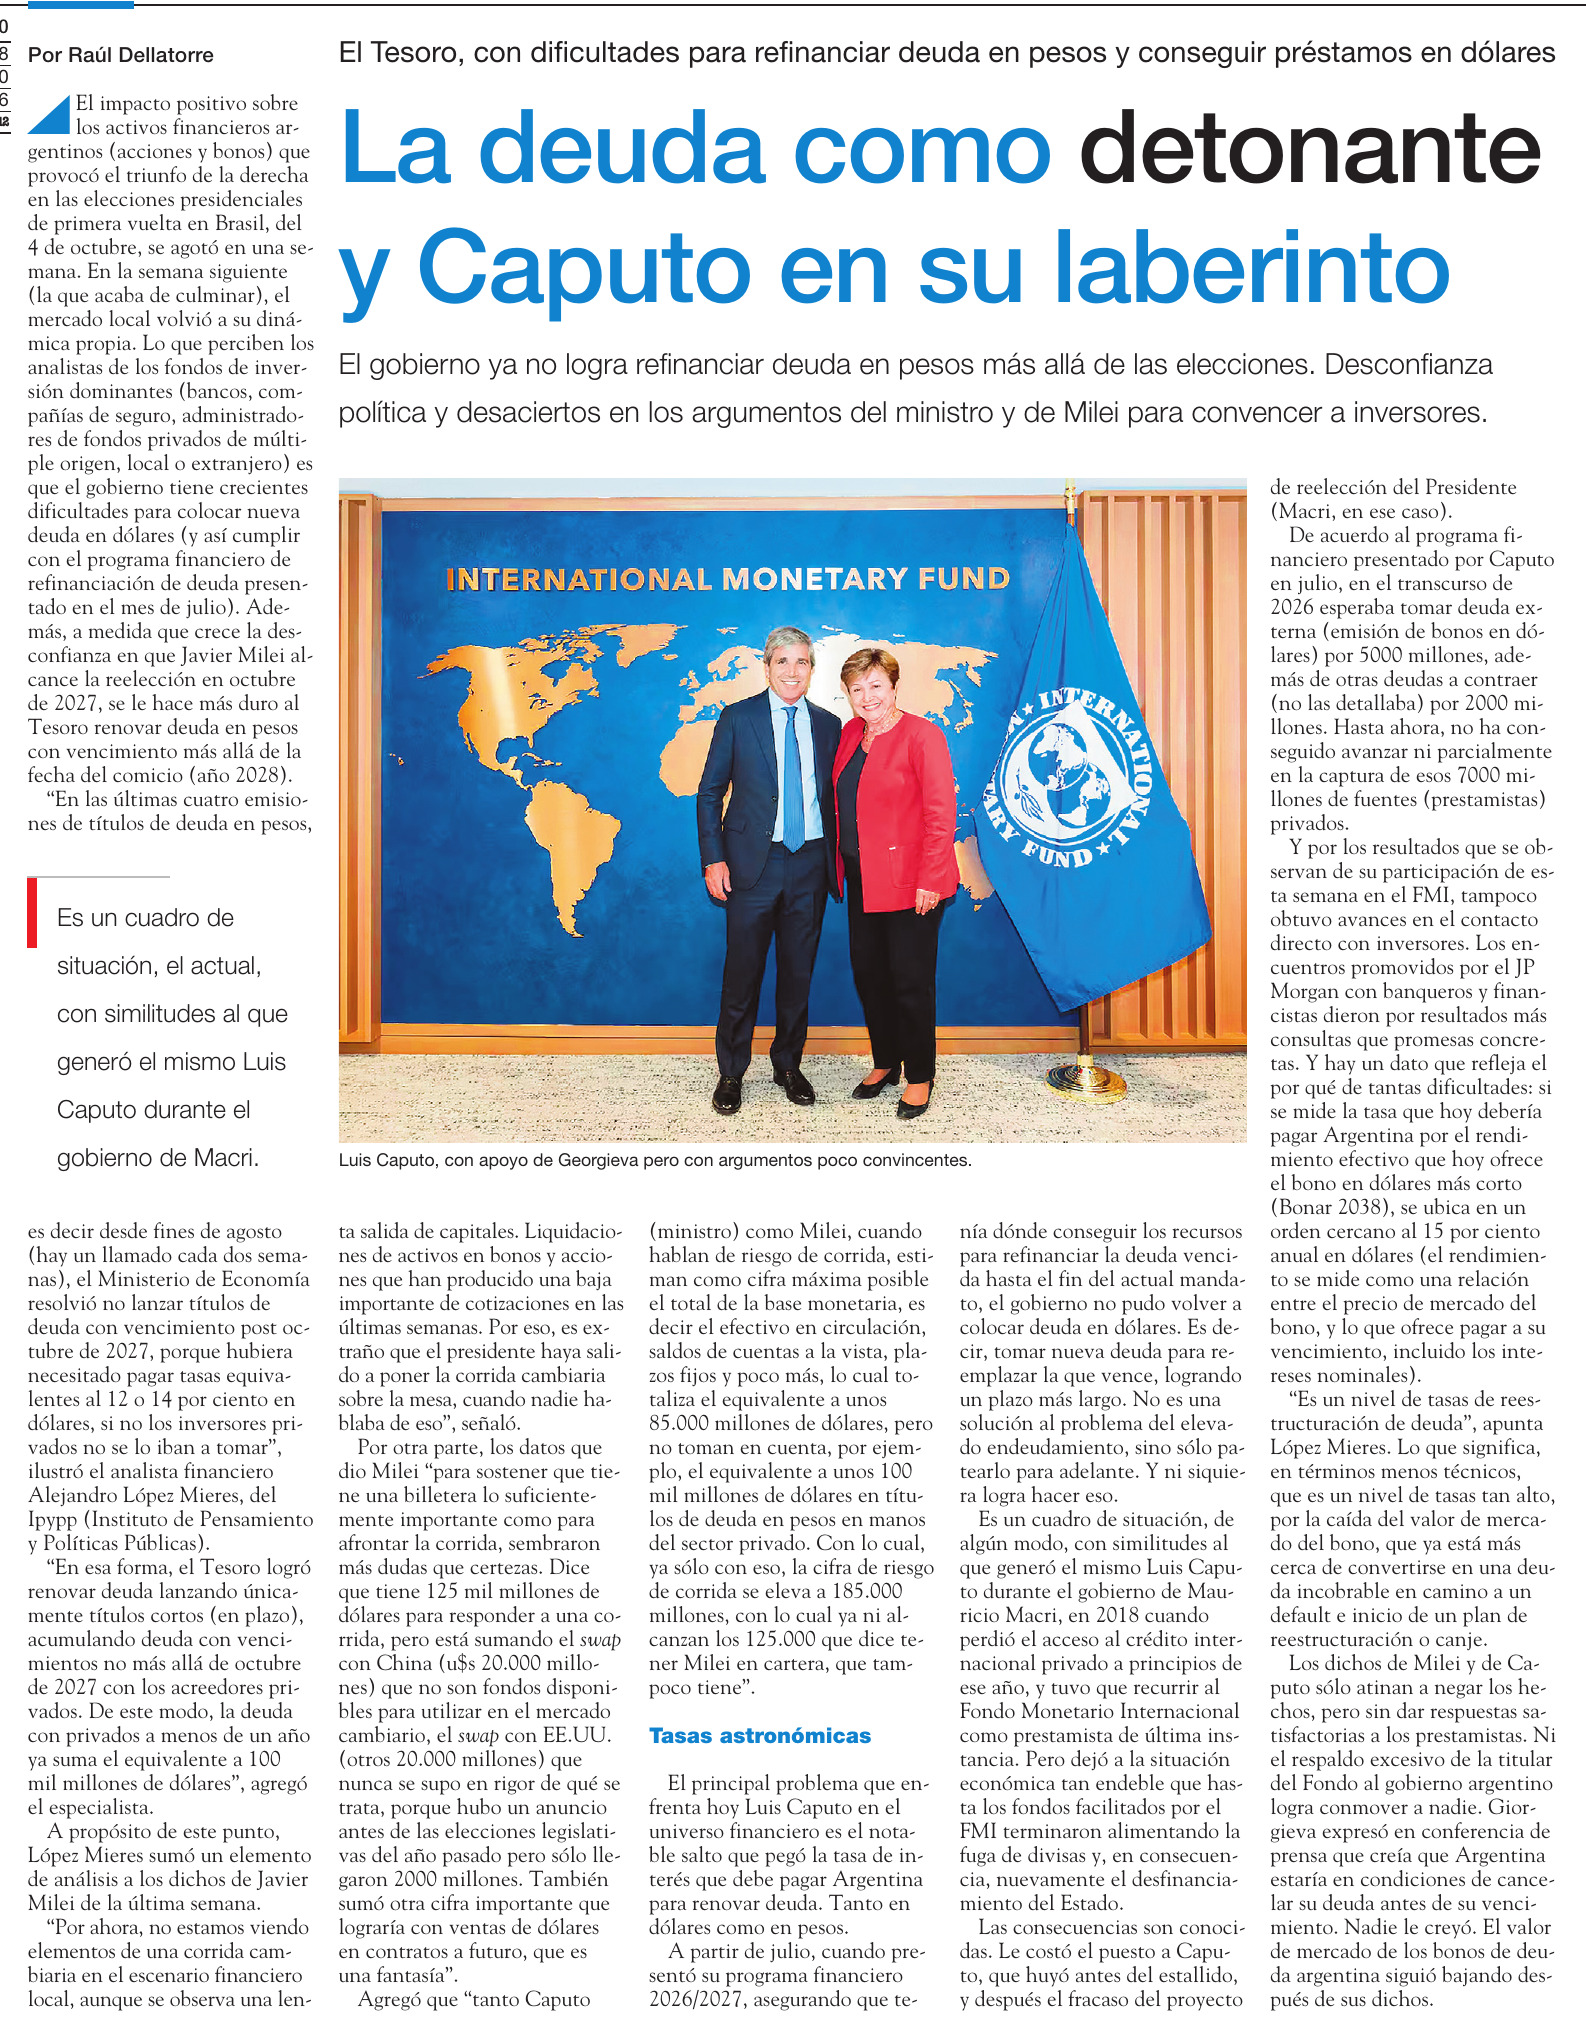
18/10/2026 Página 12 - Nota - Economía - Pag. 12 La deuda como detonante y Caputo en su laberinto Raúl Dellatorre El gobierno ya no logra refinanciar deuda en pesos más allá de las elecciones. Desconfianza política y desaciertos en los argumentos del ministro y de Milei para convencer a inversores. El impacto positivo sobre los activos financieros argentinos (acciones y bonos) que provocó el triunfo de la derecha en las elecciones presidenciales de primera vuelta en Brasil, del 4 de octubre, se agotó en una semana. En la semana siguiente (la que acaba de culminar), el mercado local volvió a su dinámica propia. Lo que perciben los analistas de los fondos de inversión dominantes (bancos, compañías de seguro, administradores de fondos privados de múltiple origen, local o extranjero) es que el gobierno tiene crecientes dificultades para colocar nueva deuda en dólares (y así cumplir con el programa financiero de refinanciación de deuda presentado en el mes de julio). Además, a medida que crece la desconfianza en que Javier Milei alcance la reelección en octubre de 2027, se le hace más duro al Tesoro renovar deuda en pesos con vencimiento más allá de la fecha del comicio (año 2028). "En las últimas cuatro emisiones de títulos de deuda en pesos, es decir desde fines de agosto (hay un llamado cada dos semanas), el Ministerio de Economía resolvió no lanzar títulos de deuda con vencimiento post octubre de 2027, porque hubiera necesitado pagar tasas equivalentes al 12 o 14 por ciento en dólares, si no los inversores privados no se lo iban a tomar", ilustró el analista financiero Alejandro López Mieres, del Ipypp (Instituto de Pensamiento y Políticas Públicas). "En esa forma, el Tesoro logró renovar deuda lanzando únicamente títulos cortos (en plazo), acumulando deuda con vencimientos no más allá de octubre de 2027 con los acreedores privados. De este modo, la deuda con privados a menos de un año ya suma el equivalente a 100 mil millones de dólares", agregó el especialista. A propósito de este punto, López Mieres sumó un elemento de análisis a los dichos de Javier Milei de la última semana. "Por ahora, no estamos viendo elementos de una corrida cambiaria en el escenario financiero local, aunque se observa una lenta salida de capitales. Liquidaciones de activos en bonos y acciones que han producido una baja importante de cotizaciones en las últimas semanas. Por eso, es extraño que el presidente haya salido a poner la corrida cambiaria sobre la mesa, cuando nadie hablaba de eso", señaló. Por otra parte, los datos que dio Milei "para sostener que tiene una billetera lo suficientemente importante como para afrontar la corrida, sembraron más dudas que certezas. Dice que tiene 125 mil millones de dólares para responder a una corrida, pero está sumando el swap con China (u$s 20.000 millones) que no son fondos disponibles para utilizar en el mercado cambiario, el swap con EE.UU. (otros 20.000 millones) que nunca se supo en rigor de qué se trata, porque hubo un anuncio antes de las elecciones legislativas del año pasado pero sólo llegaron 2000 millones. También sumó otra cifra importante que lograría con ventas de dólares en contratos a futuro, que es una fantasía". Agregó que "tanto Caputo (ministro) como Milei, cuando hablan de riesgo de corrida, estiman como cifra máxima posible el total de la base monetaria, es decir el efectivo en circulación, saldos de cuentas a la vista, plazos fijos y poco más, lo cual totaliza el equivalente a unos 85.000 millones de dólares, pero no toman en cuenta, por ejemplo, el equivalente a unos 100 mil millones de dólares en títulos de deuda en pesos en manos del sector privado. Con lo cual, ya sólo con eso, la cifra de riesgo de corrida se eleva a 185.000 millones, con lo cual ya ni alcanzan los 125.000 que dice tener Milei en cartera, que tampoco tiene". Tasas astronómicas El principal problema que enfrenta hoy Luis Caputo en el universo financiero es el notable salto que pegó la tasa de interés que debe pagar Argentina para renovar deuda. Tanto en dólares como en pesos. A partir de julio, cuando presentó su programa financiero 2026/2027, asegurando que tenía dónde conseguir los recursos para refinanciar la deuda vencida hasta el fin del actual mandato, el gobierno no pudo volver a colocar deuda en dólares. Es decir, tomar nueva deuda para reemplazar la que vence, logrando un plazo más largo. No es una solución al problema del elevado endeudamiento, sino sólo patearlo para adelante. Y ni siquiera logra hacer eso. Es un cuadro de situación, de algún modo, con similitudes al que generó el mismo Luis Caputo durante el gobierno de Mauricio Macri, en 2018 cuando perdió el acceso al crédito internacional privado a principios de ese año, y tuvo que recurrir al Fondo Monetario Internacional como prestamista de última instancia. Pero dejó a la situación económica tan endeble que hasta los fondos facilitados por el FMI terminaron alimentando la fuga de divisas y, en consecuencia, nuevamente el desfinanciamiento del Estado. Las consecuencias son conocidas. Le costó el puesto a Caputo, que huyó antes del estallido, y después el fracaso del proyecto de reelección del Presidente (Macri, en ese caso). De acuerdo al programa financiero presentado por Caputo en julio, en el transcurso de 2026 esperaba tomar deuda externa (emisión de bonos en dólares) por 5000 millones, además de otras deudas a contraer (no las detallaba) por 2000 millones. Hasta ahora, no ha conseguido avanzar ni parcialmente en la captura de esos 7000 millones de fuentes (prestamistas) privados. Y por los resultados que se observan de su participación de esta semana en el FMI, tampoco obtuvo avances en el contacto directo con inversores. Los encuentros promovidos por el JP Morgan con banqueros y financistas dieron por resultados más consultas que promesas concretas. Y hay un dato que refleja el por qué de tantas dificultades: si se mide la tasa que hoy debería pagar Argentina por el rendimiento efectivo que hoy ofrece el bono en dólares más corto (Bonar 2038), se ubica en un orden cercano al 15 por ciento anual en dólares (el rendimiento se mide como una relación entre el precio de mercado del bono, y lo que ofrece pagar a su vencimiento, incluido los intereses nominales). "Es un nivel de tasas de reestructuración de deuda", apunta López Mieres. Lo que significa, en términos menos técnicos, que es un nivel de tasas tan alto, por la caída del valor de mercado del bono, que ya está más cerca de convertirse en una deuda incobrable en camino a un default e inicio de un plan de reestructuración o canje. Los dichos de Milei y de Caputo sólo atinan a negar los hechos, pero sin dar respuestas satisfactorias a los prestamistas. Ni el respaldo excesivo de la titular del Fondo al gobierno argentino logra conmover a nadie. Georgieva expresó en conferencia de prensa que creía que Argentina estaría en condiciones de cancelar su deuda antes de su vencimiento. Nadie le creyó. El valor de mercado de los bonos de deuda argentina siguió bajando después de sus dichos. Luis Caputo, con apoyo de Georgieva pero con argumentos poco convincentes. Es un cuadro de situación, el actual, con similitudes al que generó el mismo Luis Caputo durante el gobierno de Macri. Menciones: Brasil, Luis Caputo, Alejandro López Mieres, Ipypp, Instituto de Pensamiento y Políticas Públicas, Ministerio de Economía, Javier Milei, China, EE.UU., Mauricio Macri, Fondo Monetario Internacional, FMI, JP Morgan, Georgieva, Argentina, Ceco1 cfinanE


 |
||
   |