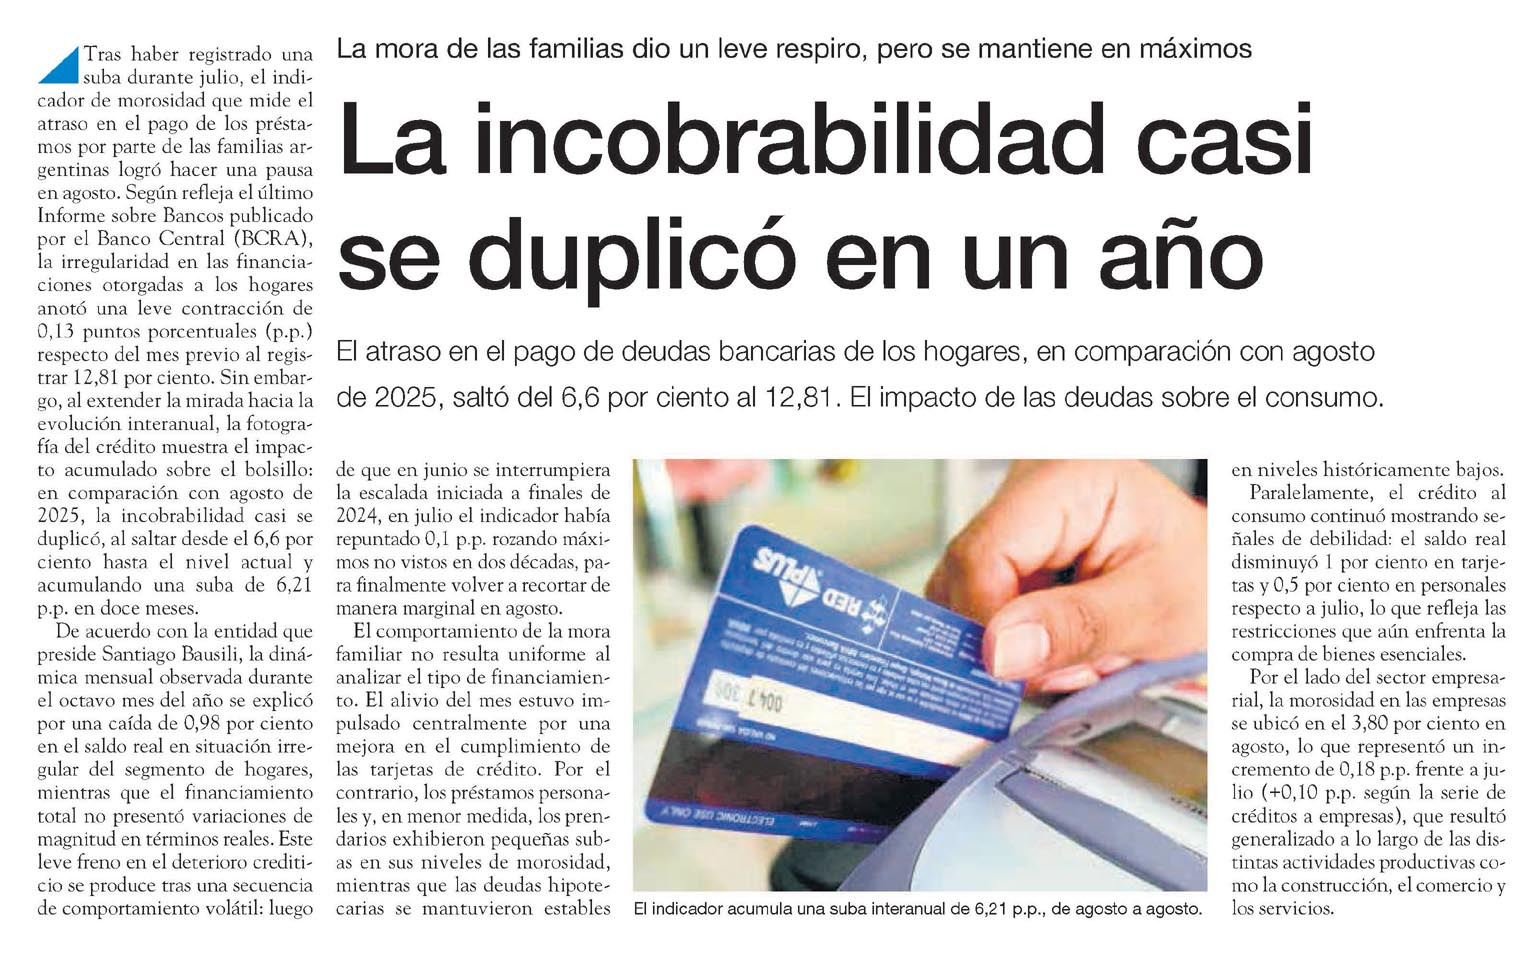
17/10/2026 Página 12 - Nota - Economía - Pag. 9 La incobrabilidad casi se duplicó en un año El atraso en el pago de deudas bancarias de los hogares, en comparación con agosto de 2025, saltó del 6,6 por ciento al 12,81. El impacto de las deudas sobre el consumo. Tras haber registrado una suba durante julio, el indicador de morosidad que mide el atraso en el pago de los préstamos por parte de las familias argentinas logró hacer una pausa en agosto. Según refleja el último Informe sobre Bancos publicado por el Banco Central (BCRA), la irregularidad en las financiaciones otorgadas a los hogares anotó una leve contracción de 0,13 puntos porcentuales (p.p.) respecto del mes previo al registrar 12,81 por ciento. Sin embargo, al extender la mirada hacia la evolución interanual, la fotografía del crédito muestra el impacto acumulado sobre el bolsillo: en comparación con agosto de 2025, la incobrabilidad casi se duplicó, al saltar desde el 6,6 por ciento hasta el nivel actual y acumulando una suba de 6,21 p.p. en doce meses. De acuerdo con la entidad que preside Santiago Bausili, la dinámica mensual observada durante el octavo mes del año se explicó por una caída de 0,98 por ciento en el saldo real en situación irregular del segmento de hogares, mientras que el financiamiento total no presentó variaciones de magnitud en términos reales. Este leve freno en el deterioro crediticio se produce tras una secuencia de comportamiento volátil: luego de que en junio se interrumpiera la escalada iniciada a finales de 2024, en julio el indicador había repuntado 0,1 p.p. rozando máximos no vistos en dos décadas, para finalmente volver a recortar de manera marginal en agosto. El comportamiento de la mora familiar no resulta uniforme al analizar el tipo de financiamiento. El alivio del mes estuvo impulsado centralmente por una mejora en el cumplimiento de las tarjetas de crédito. Por el contrario, los préstamos personales y, en menor medida, los prendarios exhibieron pequeñas subas en sus niveles de morosidad, mientras que las deudas hipotecarias se mantuvieron estables en niveles históricamente bajos. Paralelamente, el crédito al consumo continuó mostrando señales de debilidad: el saldo real disminuyó 1 por ciento en tarjetas y 0,5 por ciento en personales respecto a julio, lo que refleja las restricciones que aún enfrenta la compra de bienes esenciales. Por el lado del sector empresarial, la morosidad en las empresas se ubicó en el 3,80 por ciento en agosto, lo que representó un incremento de 0,18 p.p. frente a julio ( 0,10 p.p. según la serie de créditos a empresas), que resultó generalizado a lo largo de las distintas actividades productivas como la construcción, el comercio y los servicios. El indicador acumula una suba interanual de 6,21 p.p., de agosto a agosto. Menciones: Banco Central, BCRA, Santiago Bausili, Ceco1 cfinanE


 |
||
   |