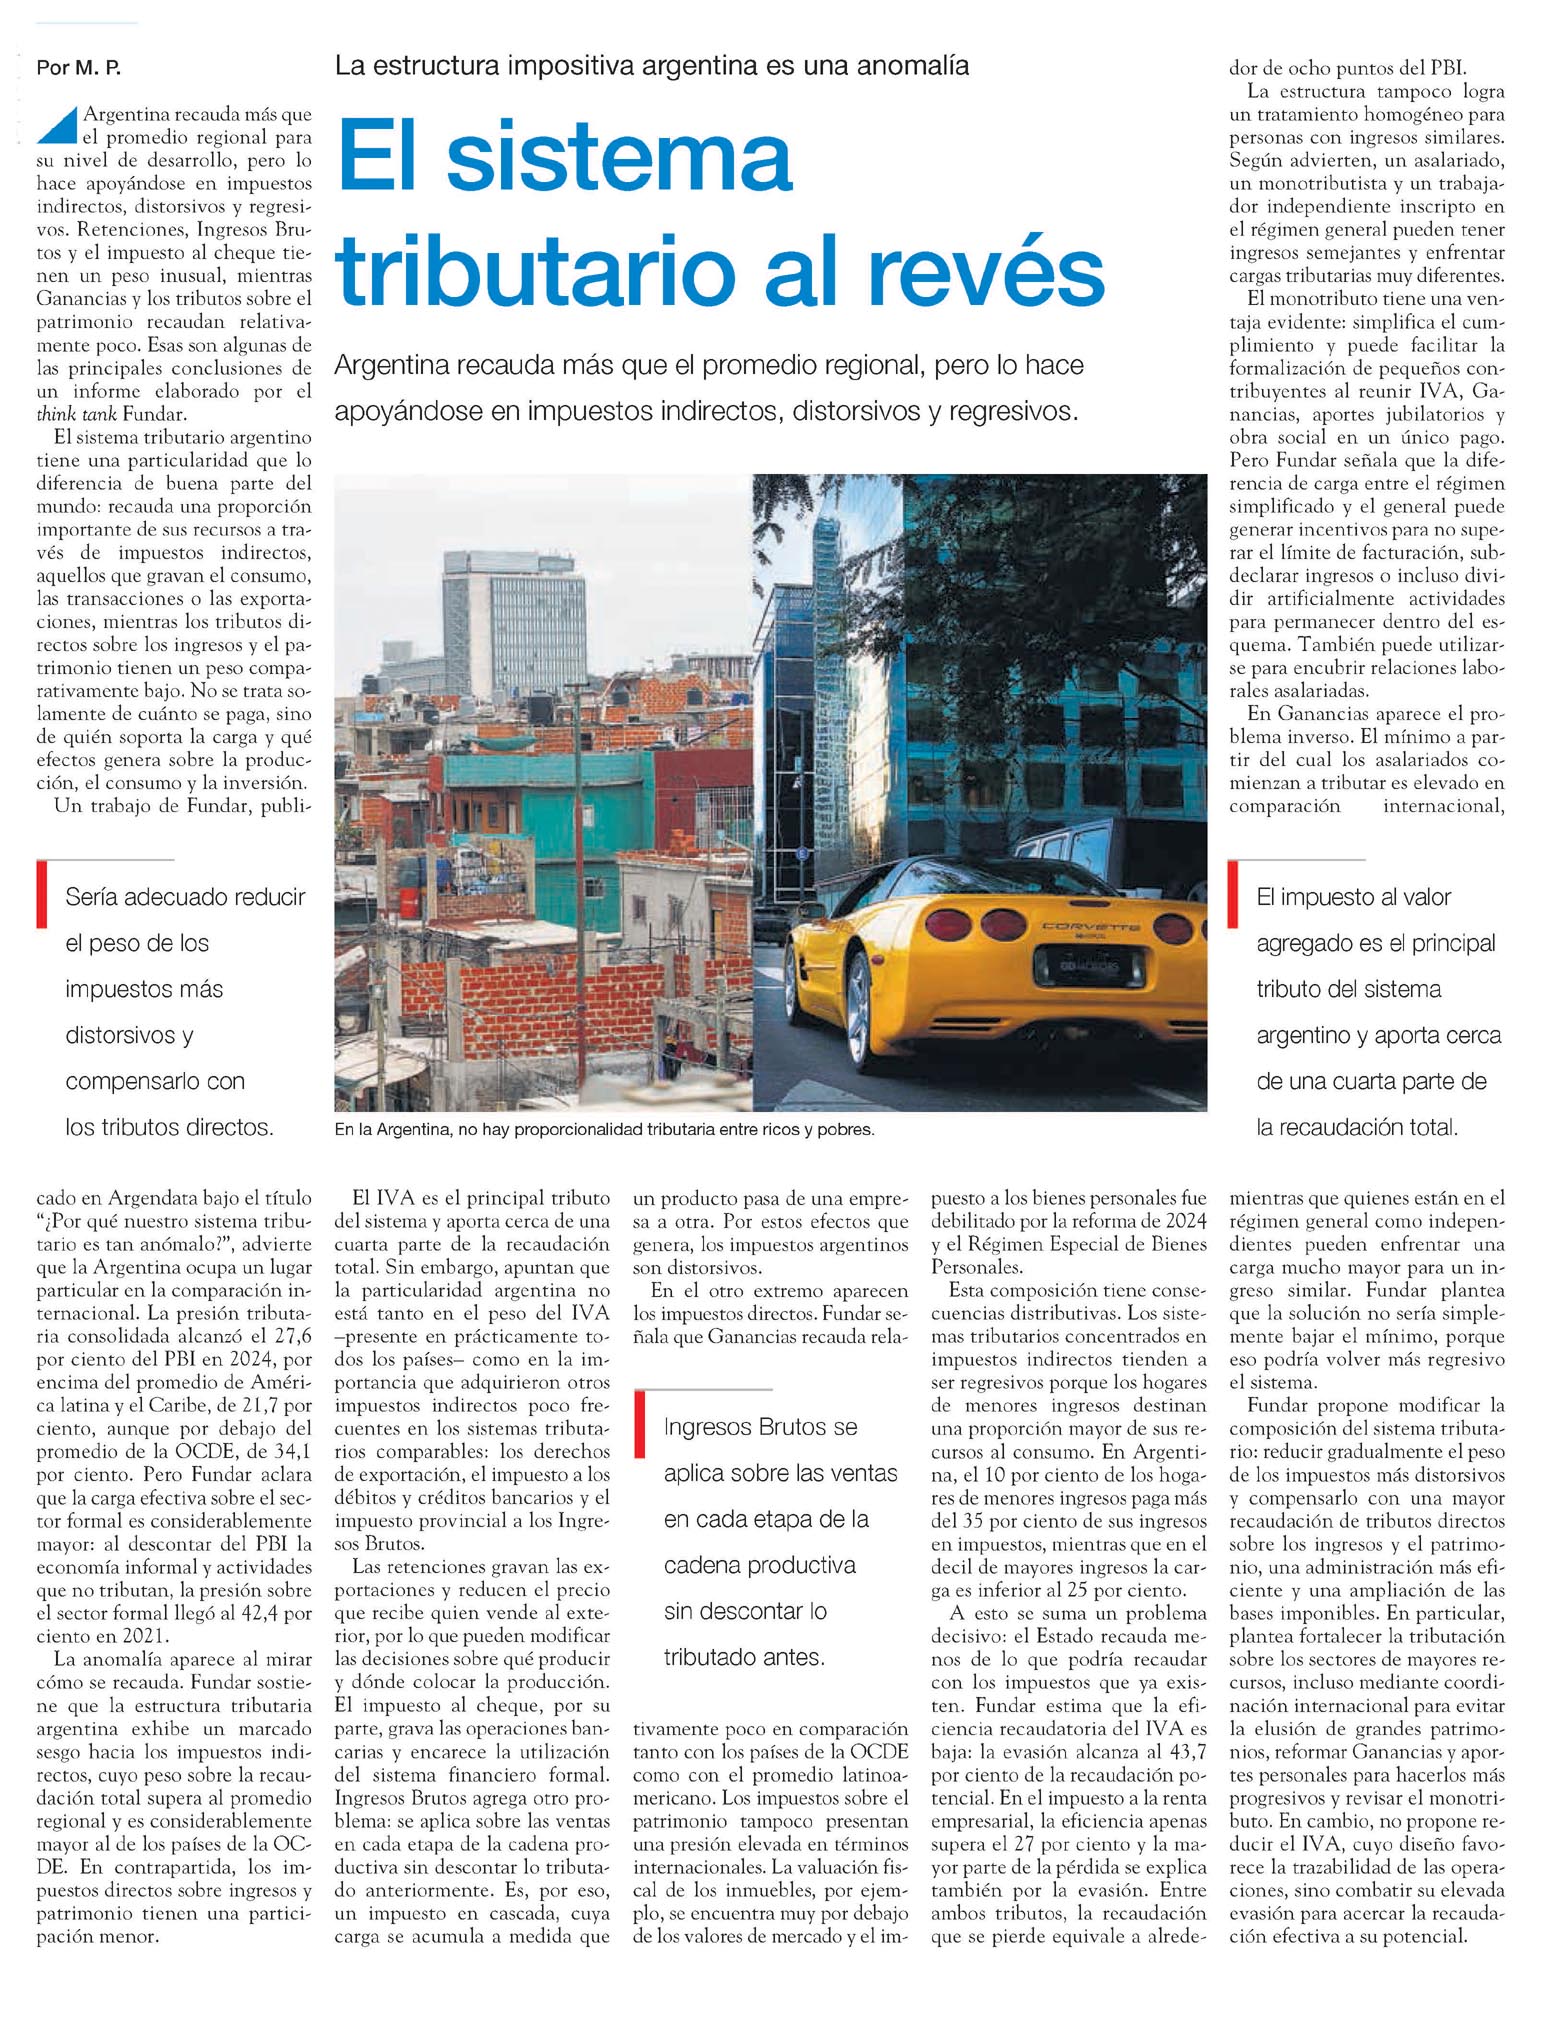
26/09/2026 Página 12 - Nota - Economía - Pag. 4 El sistema tributario al revés M. P. Argentina recauda más que el promedio regional, pero lo hace apoyándose en impuestos indirectos, distorsivos y regresivos. Argentina recauda más que el promedio regional para su nivel de desarrollo, pero lo hace apoyándose en impuestos indirectos, distorsivos y regresivos. Retenciones, Ingresos Brutos y el impuesto al cheque tienen un peso inusual, mientras Ganancias y los tributos sobre el patrimonio recaudan relativamente poco. Esas son algunas de las principales conclusiones de un informe elaborado por el think tank Fundar. El sistema tributario argentino tiene una particularidad que lo diferencia de buena parte del mundo: recauda una proporción importante de sus recursos a través de impuestos indirectos, aquellos que gravan el consumo, las transacciones o las exportaciones, mientras los tributos directos sobre los ingresos y el patrimonio tienen un peso comparativamente bajo. No se trata solamente de cuánto se paga, sino de quién soporta la carga y qué efectos genera sobre la producción, el consumo y la inversión. Un trabajo de Fundar, publicado en Argendata bajo el título "¿Por qué nuestro sistema tributario es tan anómalo?", advierte que la Argentina ocupa un lugar particular en la comparación internacional. La presión tributaria consolidada alcanzó el 27,6 por ciento del PBI en 2024, por encima del promedio de América Latina y el Caribe, de 21,7 por ciento, aunque por debajo del promedio de la OCDE, de 34,1 por ciento. Pero Fundar aclara que la carga efectiva sobre el sector formal es considerablemente mayor: al descontar del PBI la economía informal y actividades que no tributan, la presión sobre el sector formal llegó al 42,4 por ciento en 2021. La anomalía aparece al mirar cómo se recauda. Fundar sostiene que la estructura tributaria argentina exhibe un marcado sesgo hacia los impuestos indirectos, cuyo peso sobre la recaudación total supera al promedio regional y es considerablemente mayor al de los países de la OCDE. En contrapartida, los impuestos directos sobre ingresos y patrimonio tienen una participación menor. El IVA es el principal tributo del sistema y aporta cerca de una cuarta parte de la recaudación total. Sin embargo, apuntan que la particularidad argentina no está tanto en el peso del IVA -presente en prácticamente todos los países- como en la importancia que adquirieron otros impuestos indirectos poco frecuentes en los sistemas tributarios comparables: los derechos de exportación, el impuesto a los débitos y créditos bancarios y el impuesto provincial a los Ingresos Brutos. Las retenciones gravan las exportaciones y reducen el precio que recibe quien vende al exterior, por lo que pueden modificar las decisiones sobre qué producir y dónde colocar la producción. El impuesto al cheque, por su parte, grava las operaciones bancarias y encarece la utilización del sistema financiero formal. Ingresos Brutos agrega otro problema: se aplica sobre las ventas en cada etapa de la cadena productiva sin descontar lo tributado anteriormente. Es, por eso, un impuesto en cascada, cuya carga se acumula a medida que un producto pasa de una empresa a otra. Por estos efectos que genera, los impuestos argentinos son distorsivos. En el otro extremo aparecen los impuestos directos. Fundar señala que Ganancias recauda relativamente poco en comparación tanto con los países de la OCDE como con el promedio latinoamericano. Los impuestos sobre el patrimonio tampoco presentan una presión elevada en términos internacionales. La valuación fiscal de los inmuebles, por ejemplo, se encuentra muy por debajo de los valores de mercado y el impuesto a los bienes personales fue debilitado por la reforma de 2024 y el Régimen Especial de Bienes Personales. Esta composición tiene consecuencias distributivas. Los sistemas tributarios concentrados en impuestos indirectos tienden a ser regresivos porque los hogares de menores ingresos destinan una proporción mayor de sus recursos al consumo. En Argentina, el 10 por ciento de los hogares de menores ingresos paga más del 35 por ciento de sus ingresos en impuestos, mientras que la carga es inferior al 25 por ciento en el decil de mayores ingresos. A esto se suma un problema decisivo: el Estado recauda menos de lo que podría recaudar con los impuestos que ya existen. Fundar estima que la eficiencia recaudatoria del IVA es baja: la evasión alcanza al 43,7 por ciento de la recaudación potencial. En el impuesto a la renta empresarial, la eficiencia apenas supera el 27 por ciento y la mayor parte de la pérdida se explica también por la evasión. Entre ambos tributos, la recaudación que se pierde equivale al alrededor de ocho puntos del PBI. La estructura tampoco logra un tratamiento homogéneo para personas con ingresos similares. Según advierten, un asalariado, un monotributista y un trabajador independiente inscripto en el régimen general pueden tener ingresos semejantes y enfrentar cargas tributarias muy diferentes. El monotributo tiene una ventaja evidente: simplifica el cumplimiento y puede facilitar la formalización de pequeños contribuyentes al reunir IVA, Ganancias, aportes jubilatorios y obra social en un único pago. Pero Fundar señala que la diferencia de carga entre el régimen simplificado y el general puede generar incentivos para no superar el límite de facturación, subdeclarar ingresos o incluso dividir artificialmente actividades para permanecer dentro del esquema. También puede utilizarse para encubrir relaciones laborales asalariadas. En Ganancias aparece el problema inverso. El mínimo a partir del cual los asalariados comienzan a tributar es elevado en comparación internacional, mientras que quienes están en el régimen general como independientes pueden enfrentar una carga mucho mayor para un ingreso similar. Fundar plantea que la solución no sería simplemente bajar el mínimo, porque eso podría volver más regresivo el sistema. Fundar propone modificar la composición del sistema tributario: reducir gradualmente el peso de los impuestos más distorsivos y compensarlo con una mayor recaudación de tributos directos sobre los ingresos y el patrimonio, una administración más eficiente y una ampliación de las bases imponibles. En particular, plantea fortalecer la tributación sobre los sectores de mayores recursos, incluso mediante coordinación internacional para evitar la elusión de grandes patrimonios, reformar Ganancias y aportes personales para hacerlos más progresivos y revisar el monotributo. En cambio, no propone reducir el IVA, cuyo diseño favorece la trazabilidad de las operaciones, sino combatir su elevada evasión para acercar la recaudación efectiva a su potencial. Sería adecuado reducir el peso de los impuestos más distorsivos y compensarlo con los tributos directos. Ingresos Brutos se aplica sobre las ventas en cada etapa de la cadena productiva sin descontar lo tributado antes. El impuesto al valor agregado es el principal tributo del sistema argentino y aporta cerca de una cuarta parte de la recaudación total. Menciones: M. P., Argentina, Ganancias, Fundar, Argendata, América Latina, Caribe, OCDE, IVA, Ingresos Brutos, Régimen Especial de Bienes Personales, PBI, Ceco1 cfinanE


 |
||
   |