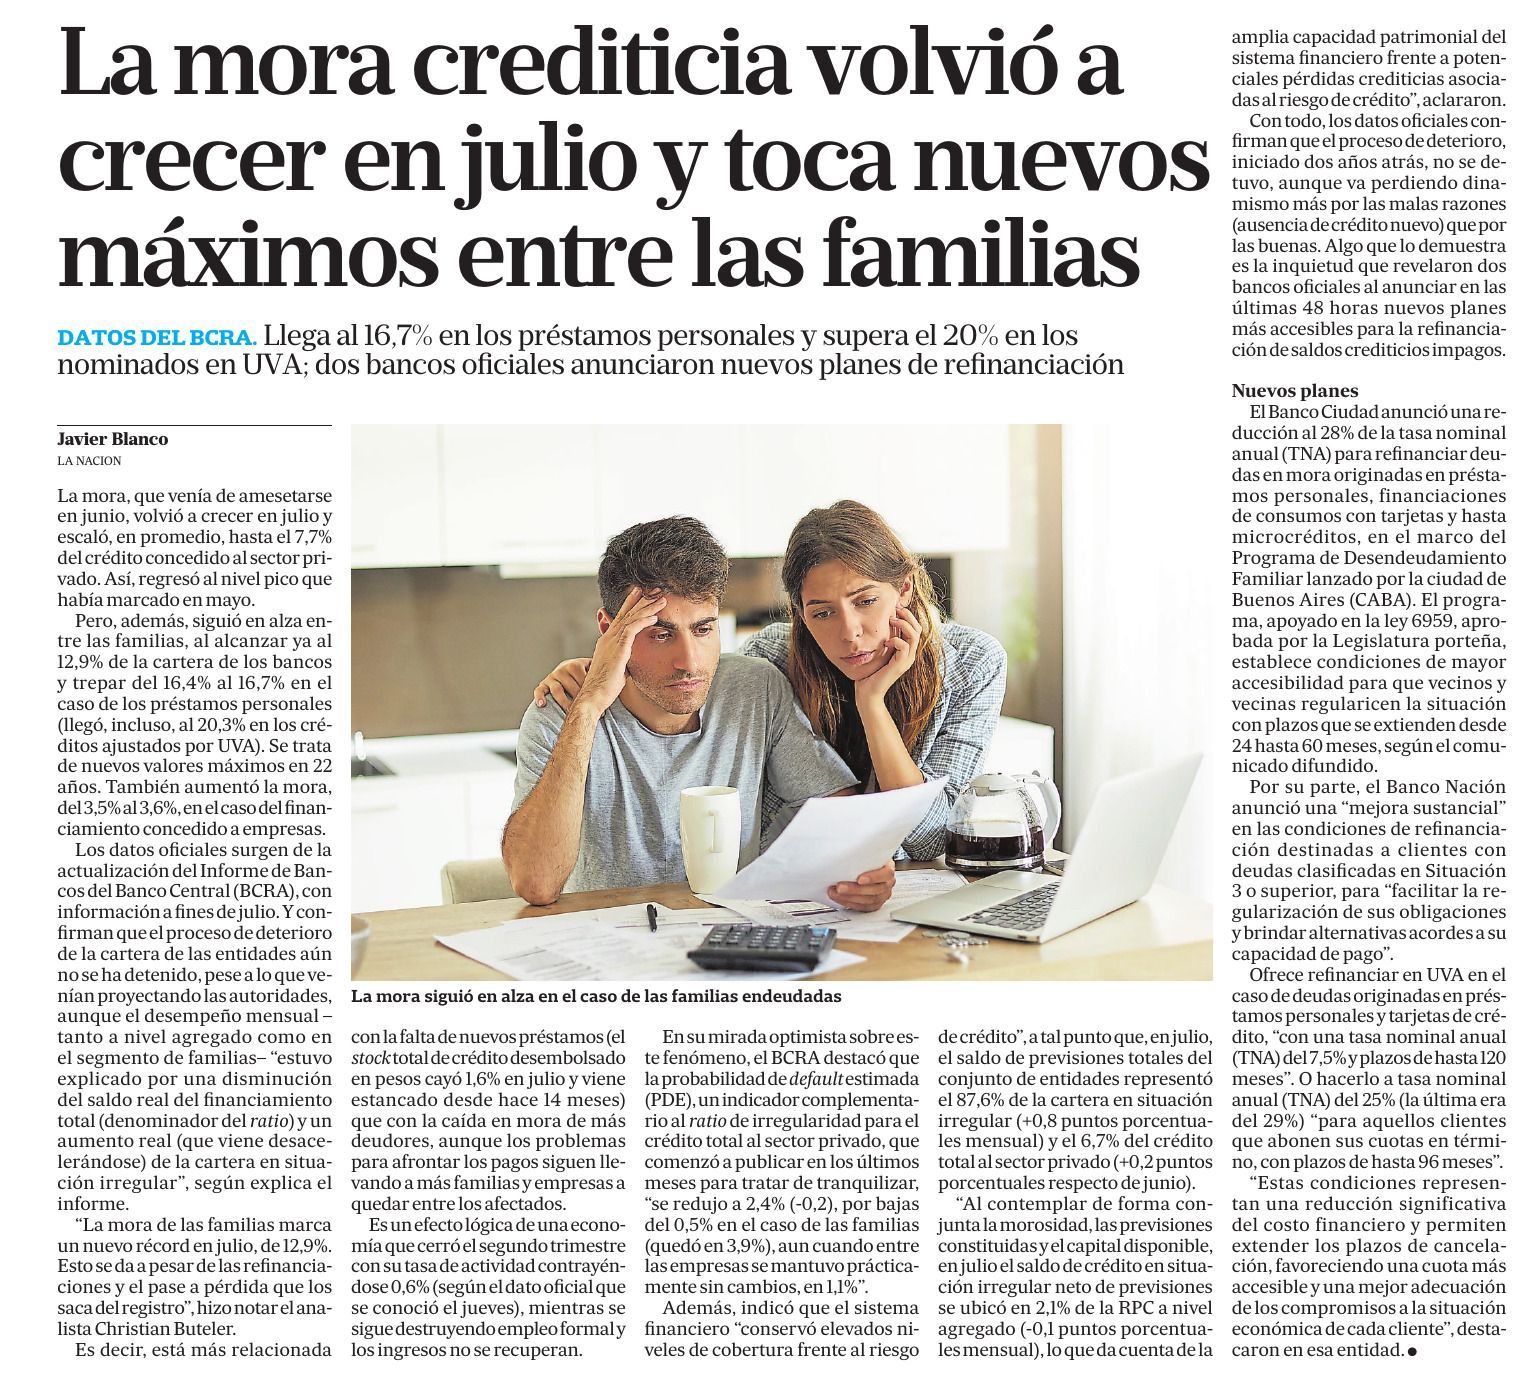
19/09/2026 La Nación - Nota - Economía - Pag. 22 La mora crediticia volvió a crecer en julio y toca nuevos máximos entre las familias Javier Blanco DATOS DEL BCRA. Llega al 16,7% en los préstamos personales y supera el 20% en los nominados en UVA; dos bancos oficiales anunciaron nuevos planes de refinanciación La mora, que venía de amesetarse en junio, volvió a crecer en julio y escaló, en promedio, hasta el 7,7% del crédito concedido al sector privado. Así, regresó al nivel pico que había marcado en mayo. Pero, además, siguió en alza entre las familias, al alcanzar ya al 12,9% de la cartera de los bancos y trepar del 16,4% al 16,7% en el caso de los préstamos personales (llegó, incluso, al 20,3% en los créditos ajustados por UVA). Se trata de nuevos valores máximos en 22 años. También aumentó la mora, del 3,5% al 3,6%, en el caso del financiamiento concedido a empresas. Los datos oficiales surgen de la actualización del Informe de Bancos del Banco Central (BCRA), con información a fines de julio. Y confirman que el proceso de deterioro de la cartera de las entidades aún no se ha detenido, pese a lo que venían proyectando las autoridades, aunque el desempeño mensual -tanto a nivel agregado como en el segmento de familias- "estuvo explicado por una disminución del saldo real del financiamiento total (denominador del ratio) y un aumento real (que viene desacelerándose) de la cartera en situación irregular", según explica el informe. "La mora de las familias marca un nuevo récord en julio, de 12,9%. Esto se da a pesar de las refinanciaciones y el pase a pérdida que los saca del registro" lista Christian Buteler. Es decir, está más relacionada con la falta de nuevos préstamos (el stock total de crédito desembolsado en pesos cayó 1,6% en julio y viene estancado desde hace 14 meses) que con la caída en mora de más deudores, aunque los problemas para afrontar los pagos siguen llevando a más familias y empresas a quedar entre los afectados. Es un efecto lógico de una economía que cerró el segundo trimestre con su tasa de actividad contrayéndose 0,6% (según el dato oficial que se conoció el jueves), mientras se sigue destruyendo empleo formal y los ingresos no se recuperan. En su mirada optimista sobre este fenómeno, el BCRA destacó que la probabilidad de default estimada (PDE), un indicador complementario al ratio de irregularidad para el crédito total al sector privado, que comenzó a publicar en los últimos meses para tratar de tranquilizar, "se redujo a 2,4% (-0,2), por bajas del 0,5% en el caso de las familias (quedó en 3,9%), aun cuando entre las empresas se mantuvo prácticamente sin cambios, en 1,1%". Además, indicó que el sistema financiero "conservó elevados niveles de cobertura frente al riesgo de crédito", a tal punto que, en julio, el saldo de previsiones totales del conjunto de entidades representó el 87,6% de la cartera en situación irregular ( 0,8 puntos porcentuales mensual) y el 6,7% del crédito total al sector privado ( 0,2 puntos porcentuales respecto de junio). "Al contemplar de forma conjunta la morosidad, las previsiones constituidas y el capital disponible, en julio el saldo de crédito en situación irregular neto de previsiones se ubicó en 2,1% de la RPC a nivel agregado (-0,1 puntos porcentuales mensual), lo que da cuenta de la amplia capacidad patrimonial del sistema financiero frente a potenciales pérdidas crediticias asociadas al riesgo de crédito", aclararon. Con todo, los datos oficiales confirman que el proceso de deterioro, iniciado dos años atrás, no se detuvo, aunque va perdiendo dinamismo más por las malas razones (ausencia de crédito nuevo) que por las buenas. Algo que lo demuestra es la inquietud que revelaron dos bancos oficiales al anunciar en las últimas 48 horas nuevos planes más accesibles para la refinanciación de saldos crediticios impagos. Nuevos planes El Banco Ciudad anunció una reducción al 28% de la tasa nominal anual (TNA) para refinanciar deudas en mora originadas en préstamos personales, financiaciones de consumos con tarjetas y hasta microcréditos, en el marco del Programa de Desendeudamiento Familiar lanzado por la ciudad de Buenos Aires (CABA). El programa, apoyado en la ley 6959, aprobada por la Legislatura porteña, establece condiciones de mayor accesibilidad para que vecinos y vecinas regularicen la situación con plazos que se extienden desde 24 hasta 60 meses, según el comunicado difundido. Por su parte, el Banco Nación anunció una "mejora sustancial" en las condiciones de refinanciación destinadas a clientes con deudas clasificadas en Situación 3 o superior, para "facilitar la regularización de sus obligaciones y brindar alternativas acordes a su capacidad de pago". Ofrece refinanciar en UVA en el caso de deudas originadas en préstamos personales y tarjetas de crédito, "con una tasa nominal anual (TNA) del 7,5% y plazos de hasta 120 meses". O hacerlo a tasa nominal anual (TNA) del 25% (la última era del 29%) "para aquellos clientes que abonen sus cuotas en término, con plazos de hasta 96 meses". "Estas condiciones representan una reducción significativa del costo financiero y permiten extender los plazos de cancelación, favoreciendo una cuota más accesible y una mejor adecuación de los compromisos a la situación económica de cada cliente", destacaron en esa entidad. La mora siguió en alza en el caso de las familias endeudadas Menciones: BCRA, UVA, Javier Blanco, Banco Central, Christian Buteler, Banco Ciudad, CABA, Buenos Aires, Legislatura porteña, Banco Nación, cnot, Ceco1 cfinanE, ejesapp


 |
||
   |